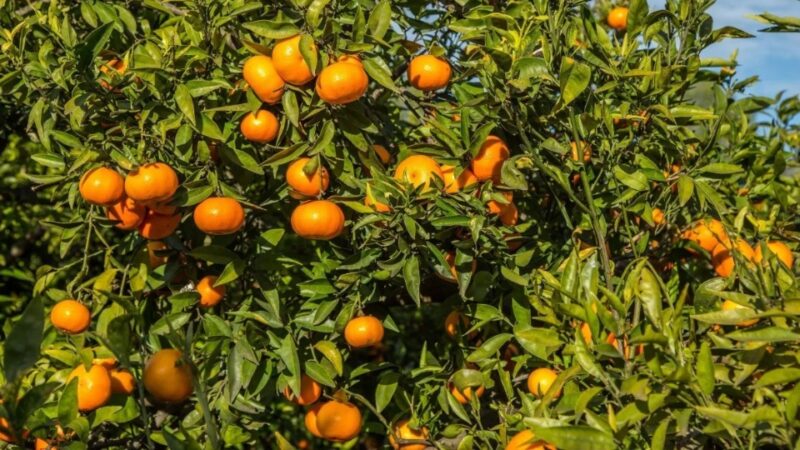
A produção de laranja e o mercado de suco entra em um ciclo de seletividade econômica, em que apenas produtores profissionais tende a sobreviver. A recomposição dos estoques, a demanda internacional menos aquecida e a queda das cotações reduzem o suporte aos preços, enquanto a estrutura de custos permanece pressionada pelo avanço do greening (doença fúngica que atinge os pomares), pela necessidade de manejo mais intensivo e por relações de troca menos favoráveis para insumos relevantes.
Nesse ambiente, a diferença entre produtores tende a aumentar: escala, irrigação, sanidade do pomar, tecnologia e eficiência operacional passam a ser determinantes para preservar margem e um cenário de preços menos remuneradores. A constatação é da consultoria em agro do banco Itaú BBA.
Do ponto de vista produtivo, o quadro segue condicionado por dois vetores de risco. O primeiro é estrutural, associado ao greening, que continua elevando custos, reduzindo produtividade e redesenhando a geografia da citricultura.
O segundo é climático: embora o próximo ciclo 2026/27 tenda a ser favorecido pela bienalidade positiva e por uma safra naturalmente maior. A materialização do El Niño forte ou muito forte traz maior irregularidade climática com temperaturas elevadas por
dias consecutivos, . “Esse efeito, justamente no período crítico de floradas, entre setembro e novembro, prejudica o potencial produtivo antes mesmo do desenvolvimento dos frutos e adiciona incerteza à oferta em um mercado que, apesar dos estoques mais confortáveis, segue exposto a riscos agronômicos relevantes”, diz o banco.
Safra em alta
A primeira reestimativa do Fundecitrus para a safra 2026/27, divulgada em setembro, aponta produção de 263,15 milhões de caixas de 40,8 quilos no cinturão citrícola de São Paulo e do Triângulo/Sudoeste Mineiro. O número representa alta de 3,1% em relação à projeção anterior, mas ainda fica abaixo das 295 milhões de caixas produzidas na safra 2025/26. O aumento da estimativa veio principalmente do maior peso dos frutos, favorecido pelo volume de chuvas registrado durante o desenvolvimento da safra.
Mesmo com a revisão para cima, o volume projetado continua distante dos níveis considerados mais confortáveis pelo mercado. O Itaú BBA, em relatório de agosto, trabalhava com uma estimativa de 255 milhões de caixas e avaliava que uma produção próxima de 300 milhões seria mais adequada para recompor estoques e atender à indústria.
A diferença entre as projeções não muda, porém, a principal questão que o banco identifica para o mercado: a menor oferta da próxima safra não necessariamente significa escassez de suco no curto prazo.
Isso acontece porque a safra anterior foi mais volumosa, enquanto as exportações brasileiras cresceram pouco. Na temporada 2025/26, os embarques aumentaram apenas 3,7%, para 805 mil toneladas em equivalente FCOJ (suco concentrado e congelado), com receita de US$ 2,54 bilhões. Ou seja, uma produção que cresceu 27% encontrou uma demanda externa que não acompanhou o mesmo ritmo.
O resultado foi a recomposição dos estoques da indústria, o que pressiona os preços internacionais e reduz a remuneração da indústria e do produtor. O mercado, portanto, entrou na temporada com uma espécie de colchão de oferta, capaz de absorver parte da redução da produção sem provocar, imediatamente, uma nova disparada das cotações.
Em 12 meses até 3 de agosto, a laranja posta na indústria caiu cerca de 30%, para R$ 30,57 por caixa, segundo o Cepea. No mesmo período, o suco de laranja negociado na bolsa de Nova York recuou aproximadamente 40%, para perto de US$ 154,95 por libra-peso.
Correção após queda acentuada
A correção ocorre depois de um período excepcional para a citricultura. Em 2024, a combinação de oferta muito restrita e uma das menores safras das últimas décadas levou o suco a patamares historicamente elevados. A produção mais abundante de 2025/26, porém, mudou a relação entre oferta e demanda e provocou uma forte reprecificação.
O problema é que a queda na commodity ainda não chegou integralmente ao consumidor. Nos Estados Unidos, um dos principais mercados consumidores de suco de laranja do mundo, os preços no varejo permanecem elevados. Em junho, o suco concentrado e congelado era vendido a US$ 4,87 por lata de 473,2 mililitros, um dos maiores valores nominais da série histórica. Para o consumidor americano, portanto, a redução observada na cotação da matéria-prima ainda não se transformou em uma queda equivalente na gôndola.
Esse descolamento ajuda a explicar a perda de consumo. Dados da Nielsen citados pelo Itaú BBA mostram que as vendas de suco de laranja nos Estados Unidos somaram 274,7 milhões de galões nas 52 semanas encerradas em 11 de julho, uma queda de 8,3% em relação ao período anterior.
O recuo foi ainda maior nos produtos mais associados ao suco concentrado. As vendas de suco reconstituído caíram 12,1% em volume, enquanto o concentrado congelado recuou 15,2%. O NFC, suco não concentrado, apresentou queda menor, de 5,2%.
O movimento não é isolado do mercado americano. O diretor-executivo da CitrusBR, Ibiapaba Netto, afirmou recentemente que os preços elevados registrados nos últimos anos provocaram uma redução estimada de 30% a 40% no consumo de suco de laranja. A avaliação ajuda a explicar por que a indústria entrou na nova safra com estoques mais elevados.
Em março, a CitrusBR informou que os estoques brasileiros de suco haviam chegado a 616,46 mil toneladas em dezembro de 2025, alta de 75,4% em relação ao mesmo período do ano anterior. Na ocasião, Netto atribuiu o aumento à “acomodação da demanda em mercados-chave após o período de preços elevados observado na safra anterior”.
A mudança revela também uma transformação dentro do próprio mercado. O consumidor americano não apenas está comprando menos suco: está alterando o tipo de produto consumido. O NFC vem ganhando participação e chegou a representar 68,1% do volume vendido, contra 65,8% anteriormente.
Essa mudança também já aparece nas exportações brasileiras. Na safra 2025/26, o NFC respondeu por 43% dos embarques brasileiros em equivalente FCOJ, mais que o dobro da participação registrada uma década atrás.
Desafios ao setor
O movimento é importante para a indústria porque o NFC tem maior valor agregado e atende a uma demanda associada a produtos considerados mais naturais. Mas a migração também impõe desafios: o produto exige fruta de melhor qualidade, maior cuidado no processamento e uma logística mais complexa, por ocupar mais espaço no transporte e demandar uma cadeia de armazenamento e distribuição mais robusta.
Do lado dos destinos, o comportamento também foi desigual. Os Estados Unidos ampliaram em 16% as compras de suco brasileiro na safra passada, para 360 mil toneladas em equivalente FCOJ. O país respondeu por 45% dos embarques brasileiros.
A Europa, por outro lado, reduziu as compras. As exportações brasileiras para a União Europeia somaram 369 mil toneladas, queda de 5,8%. O bloco respondeu por 46% das exportações e continua sendo um mercado decisivo para o equilíbrio da cadeia.
A dependência brasileira dos Estados Unidos tende a permanecer elevada porque a produção americana de laranja continua estruturalmente comprometida. A Flórida, principal estado produtor, sofre há anos com o greening, furacões e redução da área cultivada. A produção local permanece em níveis historicamente baixos, o que aumenta a necessidade de importação de suco.
Isso, porém, não significa que a demanda americana esteja garantida. O preço elevado no varejo vem reduzindo o consumo e criando uma situação de difícil equilíbrio para toda a cadeia: há necessidade de produto brasileiro, mas o consumidor final está cada vez menos disposto a pagar pelo suco.
Pressão ao produtor
Para o produtor brasileiro, a pressão é ainda maior porque a queda do preço ocorre ao mesmo tempo em que os custos permanecem elevados.
O greening exige manejo mais intensivo e maior frequência de aplicações. Segundo o Itaú BBA, 49,6 milhões de caixas deixaram de ser colhidas na safra 2025/26 em consequência da doença. Considerando um preço médio de referência de R$ 37 por caixa, o impacto potencial sobre a receita bruta do campo chegou a aproximadamente R$ 1,8 bilhão.
A incidência do greening atingiu 47,6% no cinturão citrícola em 2025/26, segundo o Fundecitrus. O avanço da doença vem estimulando a expansão dos pomares para fora das regiões tradicionais. Cerca de metade das mudas produzidas em São Paulo já é destinada a municípios fora do cinturão citrícola, principalmente em Minas Gerais, Mato Grosso do Sul, Paraná e Goiás.
A migração geográfica, no entanto, não elimina o risco sanitário. O próprio avanço do greening nas novas áreas mostra que a expansão territorial precisa vir acompanhada de investimento em controle, irrigação e manejo.
cnnbrasil